1. Add the LINE friend

2. Send your linking code
Copy your linking code and send it on the Taiwan stocks - Winvest LINE channel
Wait for LINE to confirm that linking is complete

年化報酬率、投資報酬率 ROI、IRR 常常被放在一起討論,但三者其實回答的是不同問題。ROI 看的是「這筆投資總共賺多少」,年化報酬率看的是「平均每年賺多少」,IRR 則更適合用在定期定額、分批投入、分批領回或有配息的投資。
很多投資商品會用「累積報酬率」吸引目光,例如 5 年賺 30%、10 年賺 80%。但如果沒有換算成年化報酬率,就很難比較哪個投資效率比較好。這也是為什麼看 ETF、基金、股票績效時,不能只看一段期間的總漲幅。
這篇會用白話方式說明投資報酬率 ROI 是什麼、年化報酬率 IRR 怎麼算、年化報酬率 Excel 公式怎麼用,以及定期定額年化報酬率該怎麼解讀。
如果你正在比較 ETF 成分股、配息與長期績效,也可以搭配閱讀:00981A 統一主動 ETF:配息、成分股及優缺點、00403A 主動統一升級 50 完整解析。
目錄
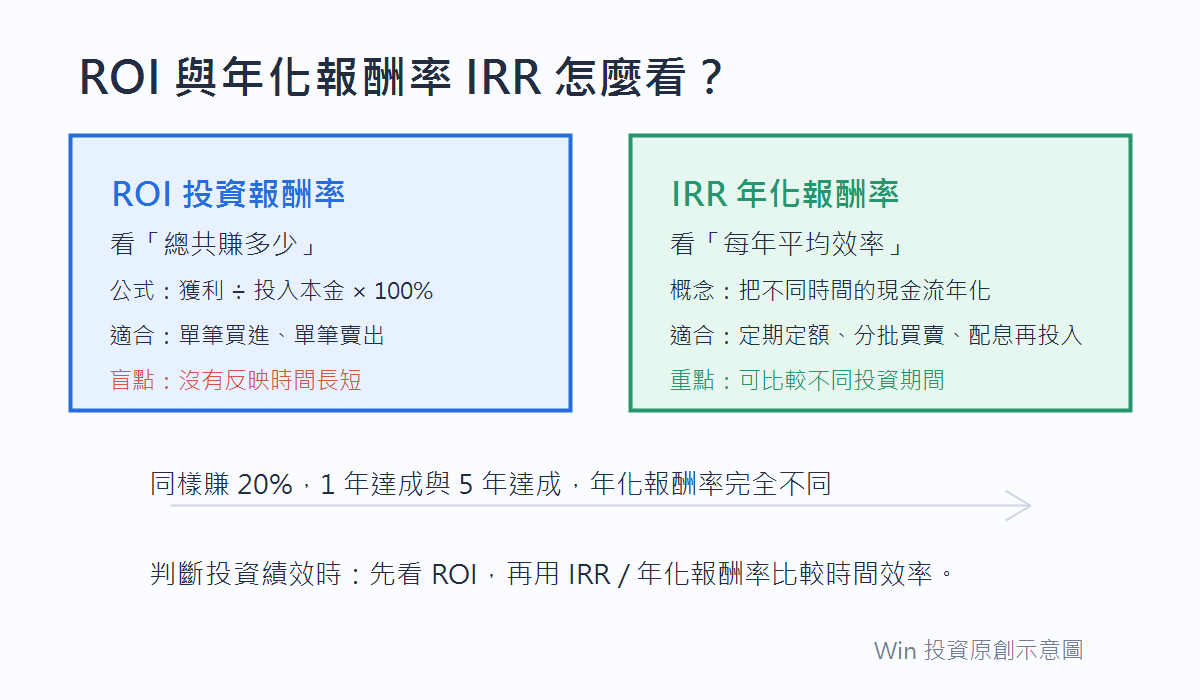
投資報酬率 ROI 是最直覺的報酬率算法,用來回答:「投入一筆錢之後,最後總共賺了多少比例?」
ROI 公式:投資報酬率 = 投資獲利 ÷ 投入本金 × 100%
例如投入 10 萬元,最後變成 12 萬元,獲利是 2 萬元,ROI 就是 20%。這個數字很適合快速比較單筆投資結果,也適合檢查某次買賣是否有賺錢。
但 ROI 最大的盲點是沒有納入時間。如果 A 投資 1 年賺 20%,B 投資 5 年也賺 20%,兩者 ROI 一樣,但投資效率完全不同。這時就需要年化報酬率。
年化報酬率是把不同期間的投資結果,換算成「平均每一年」的報酬率。IRR 則是考慮每一筆現金流時間點後,計算出來的內部報酬率。
如果你是單筆買進、單筆賣出,可以用簡化的年化報酬率公式;如果你是定期定額、分批買進、領配息、再投入,IRR 會更接近真實投資成果。
白話來說,ROI 看總成績,IRR 看每年效率。投資期間越長、現金流越複雜,越需要用 IRR 或 XIRR 來看。
單筆投資可以先用年化報酬率公式估算:
年化報酬率 =(期末價值 ÷ 期初本金)^(1 ÷ 投資年數) - 1
假設投入 10 萬元,5 年後變成 15 萬元,累積報酬率是 50%。但換算成年化報酬率後,不是每年 10%,而是約每年 8.45%。這就是年化的意義:它會把複利效果一起算進去。
如果是定期定額年化報酬率,例如每月投入 5,000 元,持續投入 3 年,中間又領到配息,最好用 Excel 的 XIRR 公式,因為每一筆投入與領回的日期都會影響結果。
| 投資情境 | 適合看的指標 | 原因 |
|---|---|---|
| 單筆買進、單筆賣出 | ROI、簡化年化報酬率 | 現金流單純,公式即可快速估算 |
| 定期定額 | IRR 或 XIRR | 每筆投入時間不同,要考慮資金進場時間 |
| 有配息再投入 | IRR、含息報酬率 | 配息也是現金流,會影響真實報酬 |
| 比較 ETF 長期績效 | 年化報酬率、總報酬率 | 可把不同期間拉到同一基準比較 |
年化報酬率的核心概念是複利。假設本金每年以同一個報酬率成長,經過 N 年後會變成期末價值,因此公式可以從「期末價值 = 期初本金 ×(1 + 年化報酬率)^ 年數」反推。
整理後就是:
年化報酬率 =(期末價值 ÷ 期初本金)^(1 ÷ 年數) - 1
這個公式的重點不是讓每一年報酬都一樣,而是把整段期間的結果換算成可比較的平均年化速度。這也是看 0050、ETF、基金、股票長期績效時常見的方式。
ROI 和 IRR 最大差別在於「有沒有考慮時間」與「有沒有處理現金流」。
| 比較項目 | ROI 投資報酬率 | IRR / 年化報酬率 |
|---|---|---|
| 回答的問題 | 總共賺多少 | 平均每年效率如何 |
| 是否考慮時間 | 不一定 | 會 |
| 是否適合定期定額 | 較不適合 | 適合 |
| 適用情境 | 單筆投資、簡單比較 | 基金、ETF、分批投入、配息再投入 |
| 常見誤判 | 忽略投資期間 | 現金流日期填錯會失真 |
因此,如果只是看一筆股票交易有沒有賺錢,ROI 很好用;如果要比較不同 ETF、不同投資期間、或有配息的商品,年化報酬率更有參考價值。
0050 是台股最常被拿來當長期投資範例的 ETF 之一。觀察 0050 年化報酬率時,建議不要只看價格漲跌,也要看是否包含配息再投入後的含息報酬。
同一檔 ETF,在不同起始年份、不同買進價格、是否定期定額、是否把配息再投入,都會讓年化報酬率不同。所以比較 0050 或其他 ETF 時,最好同時看三件事:投資期間、是否含息、是否扣除成本。
若你想延伸看 ETF 配息與報酬率的關係,可以參考 收益平準金優缺點是什麼?ETF配息來源查詢、收益平準金是龐氏騙局嗎?。
年化報酬率和複利密切相關。假設一筆投資年化報酬率是 8%,不是代表每一年一定剛好賺 8%,而是代表整段期間折算後,相當於每年用 8% 的速度複利成長。
這也是為什麼長期投資不能只看單年漲跌。某一年大漲,隔年大跌,累積結果可能和直覺差很多;用年化報酬率可以把這些波動整合成一個更容易比較的數字。
年化報酬率多少算高,不能只看數字,還要看投資標的、風險、波動與時間長度。高報酬通常伴隨高波動,短期漂亮的年化報酬率,也可能只是剛好買在低點或遇到市場大漲。
| 年化報酬率 | 大致解讀 | 提醒 |
|---|---|---|
| 2% 到 4% | 偏保守或接近部分低風險工具 | 仍要留意通膨與稅費 |
| 5% 到 8% | 常見於較穩健的長期投資目標 | 需承受市場波動 |
| 8% 到 12% | 對多數投資人來說已算不錯 | 要確認期間夠長,不是短期行情 |
| 15% 以上 | 非常高 | 要特別檢查風險、槓桿與樣本期間 |
如果有人用很高的累積報酬率包裝商品,記得換算成年化報酬率,再和風險一起看。
殖利率通常是指配息或股利相對於價格的比例,例如一檔 ETF 一年配 5 元、價格 100 元,殖利率就是 5%。但殖利率不等於年化報酬率。
年化報酬率會同時考慮價格變化與現金流,殖利率則主要看配息。高殖利率商品若價格長期下跌,總報酬不一定好;低殖利率商品若價格長期成長,年化報酬率也可能不差。
看高股息 ETF 時,建議同時看配息率、淨值變化與總報酬率,避免只追配息。延伸可讀:高股息 ETF 必看!收益平準金解密:穩定配息的關鍵?。
重要。因為它能幫你把不同期間、不同投入方式、不同投資標的放在同一個比較基準上。尤其是定期定額、ETF、基金、配息商品,如果只看累積報酬率,很容易誤判投資效率。
年化報酬率也能幫你檢查投資目標是否合理。例如你希望 10 年後資產翻倍,就需要知道大約需要多少年化報酬率,而不是只看短期漲跌。
年化報酬率很好用,但不是萬能。它通常假設整段期間可以被平滑成平均速度,卻不會完整呈現中間經歷過多大的下跌、波動或心理壓力。
常見限制包含:
因此年化報酬率適合拿來比較,但不適合單獨當成買進理由。
ROI、年化報酬率、IRR 各有用途。ROI 適合快速看總報酬;年化報酬率適合比較不同期間的投資效率;IRR / XIRR 則適合處理定期定額、分批投入與配息再投入。
投資時可以用三步驟判斷:先用 ROI 看有沒有賺錢,再用年化報酬率看效率,最後搭配波動、回檔、成本與風險,判斷這個報酬是否值得承擔。
如果你是新手,建議先從報酬率、成本、配息、風險四個角度建立觀念。以下是站內可以接著看的文章:
| 想解決的問題 | 建議閱讀 |
|---|---|
| 想比較 ETF 配息與報酬率 | 00981A 統一主動 ETF:配息、成分股及優缺點 |
| 想理解高股息 ETF 配息來源 | 收益平準金優缺點是什麼?ETF配息來源查詢、收益平準金是龐氏騙局嗎? |
| 想看主動 ETF 的選股與績效邏輯 | 00403A 主動統一升級 50 完整解析 |
| 想開戶做定期定額 | 2026 最新證券戶推薦:手續費、開戶禮及台美股定期定額 |